2026 Asgari Ücret İşverene Maliyeti ve Hesaplama Rehberi
Kısaca
Asgari ücret işverene maliyeti
2026 asgari ücret işverene maliyeti ne kadar? Teşvikler, SGK işveren payı ve net maliyet kalemlerini adım adım örneklerle hemen hesaplayın.
Bu yazıda 13 bölüm
- 2026 Yılı Yasal Parametreleri ve Temel Ücret Kalemleri
- Brüt ve Net Ücret Arasındaki Yasal Kesintiler
- SGK Tavan Ücreti ve Üst Sınır Parametreleri
- 2026 Asgari Ücret İşverene Maliyeti Bileşenleri ve Oranlar
- SGK İşveren Payı ve Sektörel İndirimler
- İşsizlik Sigortası Fonu İşveren Katkısı
- Teşvikli ve Teşviksiz Senaryolarla Örnek Maliyet Hesaplama
- 2026 Asgari Ücret Desteği ve Prim Mahsup Süreci
- Desteğin SGK Prim Borcundan Mahsup Edilmesi
- Teşvikten Yararlanma Şartları ve Kritik Kurallar
- İşveren Maliyetini Doğru Hesaplamak İçin 5 Adımlık Kontrol Listesi
- Fazla Mesai, Yan Haklar ve Toplam İşgücü Maliyetinin Kontrolü
- İşgücü Maliyetlerinizi Güvenle Yönetin
2026 yılı için belirlenen 33.030,00 TL brüt ücret üzerinden asgari ücret işverene maliyeti hiçbir teşvik uygulanmadığında aylık 40.874,63 TL'dir. İşletmenizin faaliyet alanına ve prim ödeme düzenine göre yararlanabileceğiniz puan indirimleriyle bu tutar diğer sektörlerde 40.214,03 TL'ye, imalat sektöründe ise 39.223,13 TL'ye kadar geriler. Ayrıca aylık 1.269,90 TL tutarındaki asgari ücret desteği de prim borcunuzdan mahsup edilerek işletmenizin nihai yükünü daha da hafifletir.
Büyüyen bir işletmede nakit akışını ve bütçe dengesini korumak, bordronun işveren tarafındaki tüm yasal kesintilerini eksiksiz kavramaktan geçer. Bu rehber sayesinde brüt ücretten nihai maliyete uzanan tüm adımları, yasal teşvik mekanizmalarını ve bordrolama süreçlerinde yapılan kritik hataları somut hesaplamalar eşliğinde öğrenerek personel bütçenizi güvenle yönetebilirsiniz.
2026 Yılı Yasal Parametreleri ve Temel Ücret Kalemleri
Asgari Ücret Tespit Komisyonu'nun 2025/1 sayılı kararı doğrultusunda 1 Ocak 2026 ile 31 Aralık 2026 tarihleri arasında geçerli olan asgari ücret parametreleri resmiyet kazanmıştır. Bu çerçevede aylık brüt asgari ücret 33.030,00 TL, günlük brüt tutar ise 1.101,00 TL olarak belirlenmiştir. Çalışanın eline geçen net asgari ücret tutarı ise 28.075,50 TL seviyesindedir. Aradaki fark yalnızca çalışandan kesilen sigorta primlerinden kaynaklanmaktadır.
Ülkemizde 2022 yılından bu yana uygulanan gelir vergisi ve damga vergisi istisnası 2026 takvim yılında da kesintisiz sürmektedir. Asgari ücret düzeyinde çalışan personelin bordrosunda gelir vergisi ve damga vergisi kesintisi sıfır olarak uygulanır. Bu durum, brüt ücretten doğrudan net ücrete geçişi sadeleştirdiği gibi işverenin muhtasar beyanname üzerindeki vergi yükünü de asgari ücret seviyesinde tamamen ortadan kaldırmaktadır.
İşletmeler açısından personel bütçesi planlanırken yapılan en yaygın hata, çalışanın banka hesabına yatan net tutar üzerinden hesap yapmaktır. Oysa gerçek personel bütçesi, kanunla belirlenmiş zorunlu prim yükümlülüklerinin brüt rakama eklenmesiyle teşekkül eder. İşletmenizin doğru bir finansal projeksiyon çizebilmesi için brüt tutarı ve tavan sınırları temel almanız gerekir.
Brüt ve Net Ücret Arasındaki Yasal Kesintiler
Brüt ücretten net ücrete ulaşılırken çalışanın maaşından iki temel yasal kesinti yapılır: %14 oranındaki SGK işçi primi (4.624,20 TL) ve %1 oranındaki işsizlik sigortası işçi payı (330,30 TL). Toplamda %15'lik kesinti düşüldükten sonra çalışanın eline geçen net tutar 28.075,50 TL olmaktadır. Vergi istisnaları sayesinde çalışanın kazancından stopaj veya damga vergisi tahsil edilmez.
SGK Tavan Ücreti ve Üst Sınır Parametreleri
Sosyal Güvenlik Kurumu mevzuatına göre prime esas kazancın üst sınırı, yani SGK tavan ücreti brüt asgari ücretin 9 katı olarak uygulanır. 2026 yılı için belirlenen aylık SGK tavan ücreti 297.270 TL'dir. Bu tutar, işletmenizde yüksek maaş alan personelin prim maliyetlerini hesaplarken tavan matrahı belirlemek açısından kritik bir göstergedir.
2026 Asgari Ücret İşverene Maliyeti Bileşenleri ve Oranlar
Bir personelin işletmeye olan toplam maliyetini belirleyen ana unsur, brüt ücrete eklenen yasal işveren hisseleridir. Yasalar gereği işveren, çalıştırdığı sigortalı adına Sosyal Güvenlik Kurumu'na malullük, yaşlılık, ölüm, genel sağlık ve kısa vadeli sigorta kolları için prim ödemekle yükümlüdür. Bu oranlar işletmenin faaliyet gösterdiği sektöre ve prim borcu durumuna göre farklılık gösterir.
Standart koşullarda, yani herhangi bir prim teşvikinden yararlanılmadığında SGK işveren payı %21,75 olarak uygulanmaktadır. Buna ek olarak Türkiye İş Kurumu adına tahsil edilen %2 oranındaki işsizlik sigortası işveren payı eklenir. Böylece brüt ücretin üzerine toplamda %23,75 oranında yasal bir yükümlülük gelmektedir. Düzenli bildirim ve borçsuzluk durumunda ise bu oranlar önemli ölçüde düşer.
Bordrolama operasyonlarında doğru maliyet analizi yapmak için maaş hesaplama aracımızı kullanarak netten brüte veya brütten maliyete dönüşümleri anlık olarak teyit edebilirsiniz. Yasal oranların doğru kurgulanması hem mali tablolarınızın sıhhati hem de SGK cezalarından korunmak adına birincil öneme sahiptir.
SGK İşveren Payı ve Sektörel İndirimler
Devlet, yasal yükümlülüklerini zamanında yerine getiren ve primlerini düzenli ödeyen işverenleri desteklemek amacıyla puan indirimleri sağlamaktadır. 2026 yılında imalat sektöründe faaliyet gösteren işyerleri için 5 puanlık indirim geçerlidir; bu kapsamda SGK işveren hissesi %16,75 oranına geriler. İmalat dışındaki diğer sektörlerde ise 2 puanlık indirim uygulanarak SGK işveren payı %19,75 olarak hesaplanır. 5 puanlık imalat indirimi 31.12.2026'ya kadar geçerlidir (Cumhurbaşkanı 31.12.2027'ye kadar uzatabilir). Hazinece karşılanan prim tutarları gelir ve kurumlar vergisinde gider ya da maliyet olarak yazılamaz.
İşsizlik Sigortası Fonu İşveren Katkısı
4447 sayılı Kanun uyarınca her sigortalı çalışan için işveren tarafından brüt ücretin %2'si oranında işsizlik sigortası primi ödenir. 2026 yılı brüt asgari ücreti olan 33.030 TL üzerinden hesaplandığında, bu tutar aylık 660,60 TL'ye karşılık gelir. İşsizlik sigortası payında sektörel ya da düzenli ödeme kaynaklı bir indirim uygulanmaz; oran sabittir.
Teşvikli ve Teşviksiz Senaryolarla Örnek Maliyet Hesaplama
Maliyet kalemlerinin teorik oranlarını pratikte görebilmek adına somut rakamlarla ilerlemek en sağlıklı yöntemdir. Örneğin, işletmenizde tam zamanlı olarak istihdam ettiğiniz tek bir asgari ücretli personelin 2026 yılındaki aylık giderini farklı senaryolar üzerinden inceleyelim. Bu kıyaslama, SGK borçsuzluk disiplininin işletme bütçesine sağladığı doğrudan katkıyı net şekilde ortaya koyar.
Varsayımsal senaryomuzda vadesi geçmiş borcu bulunan veya bildirgelerini süresinde vermeyen bir işletme teşviksiz grupta yer alırken, düzenli ödeme yapan hizmet sektörü işletmesi 2 puan, tekstil atölyesi gibi imalatçı bir işletme ise 5 puan indirimden yararlanacaktır. Rakamlar kuruşu kuruşuna mevzuat parametrelerini yansıtmaktadır.
Aşağıdaki senaryo dökümü, bir personelin aylık brüt 33.030,00 TL ücreti üzerinden hesaplanan yasal işveren maliyet basamaklarını göstermektedir:
Teşviksiz Maliyet: 33.030,00 TL brüt ücret + 7.184,03 TL SGK işveren payı (%21,75) + 660,60 TL işsizlik işveren payı (%2) = 40.874,63 TL
Diğer Sektörler (2 Puan İndirimli): 33.030,00 TL brüt ücret + 6.523,43 TL SGK işveren payı (%19,75) + 660,60 TL işsizlik işveren payı (%2) = 40.214,03 TL
İmalat Sektörü (5 Puan İndirimli): 33.030,00 TL brüt ücret + 5.532,53 TL SGK işveren payı (%16,75) + 660,60 TL işsizlik işveren payı (%2) = 39.223,13 TL
2026 Asgari Ücret Desteği ve Prim Mahsup Süreci
İşverenlerin istihdam maliyetlerini hafifletmek amacıyla 5510 sayılı Kanun'a eklenen Geçici Madde 112 kapsamında 2026 yılı asgari ücret desteği yürürlüğe girmiştir. Bu düzenleme ile kapsama giren çalışanlar için işverenlere günlük 42,33 TL (30 günlük bir ayda 1.269,90 TL) devlet desteği sağlanmaktadır. Destek yalnız özel sektör işverenlerine uygulanır ve sınırlıdır: desteğe esas gün sayısı, 2025'in aynı ayında günlük kazancı 1.300 TL ve altında bildirilen sigortalıların gün sayısını aşamaz; 2026'da bildirilen sigortalı sayısı 2025'te en az bildirim yapılan aydaki sayının altına düşerse destek uygulanmaz. Bu destek, yukarıda hesaplanan brüt işveren maliyetinin işletme lehine doğrudan azalması anlamına gelir.
Örneğin, imalat sektöründe yer alan ve 5 puanlık indirimden faydalanarak 39.223,13 TL maliyeti olan bir işletme, 1.269,90 TL'lik devlet desteği sayesinde bir asgari ücretlinin fiili maliyetini 37.953,23 TL seviyesine düşürmüş olur. Benzer şekilde diğer sektörlerde 40.214,03 TL olan indirimli maliyet, destek sonrası net 38.944,13 TL'ye iner. Dolayısıyla nakit çıkışını hesaplarken bu mahsubu göz önünde bulundurmalısınız.
Personel özlük işlerini yönetirken bordro süreçlerinizi ve maliyet analizlerinizi İK ve bordro yazılımı üzerinden yürüterek devlet desteklerinin tahakkuklara hatasız yansımasını sağlayabilirsiniz. Düzenli takip, ay sonlarında beklenmeyen ek giderlerin önüne geçer.
Desteğin SGK Prim Borcundan Mahsup Edilmesi
Asgari ücret desteği işverenin banka hesabına nakit olarak transfer edilmez. Sosyal Güvenlik Kurumu, yasal koşulları taşıyan işyerlerinin ilgili aya ait tahakkuk eden prim borcundan 1.269,90 TL'lik tutarı otomatik olarak mahsup eder. İşveren yalnızca mahsup sonrası kalan net prim borcunu banka kanalıyla öder.
Teşvikten Yararlanma Şartları ve Kritik Kurallar
Destek, Kanunda primlerden mahsup edilerek uygulanır. Ancak aylık prim ve hizmet belgelerinin yasal süresinde verilmesi ve primlerin vadesinde ödenmesi zorunludur. Sigortasız işçi çalıştırıldığı ya da kazancın eksik bildirildiği tespit edilirse, bu destek için Fondan karşılanan tutar gecikme cezası ve gecikme zammıyla geri alınır; kayıt dışı istihdamda 81. maddedeki prim indirimleri de ayrıca bir yıl süreyle uygulanmaz. Ayrıca 1.269,90 TL'lik destek kesinlikle işçinin net maaşından kesilemez.
İşveren Maliyetini Doğru Hesaplamak İçin 5 Adımlık Kontrol Listesi
Personel maliyetlerini hatasız yönetmek, hem muhasebe kayıtlarının doğruluğu hem de cezai yaptırımlarla karşılaşmamak açısından operasyonel bir zorunluluktur. Sürecin başından ay sonu tahakkukuna kadar sistemli ilerlemek işletmenize zaman ve nakit avantajı kazandırır.
İşe alımdan bordro kapanışına kadar olan zinciri eksiksiz yürütmek isterseniz personel girişten bordroya akış rehberimizi inceleyerek iç denetim standartlarınızı kurabilirsiniz. Aşağıdaki adımları her ay düzenli olarak takip etmeniz önerilir:
Çalışanın net ve brüt ücret sözleşmesini güncel yasal asgari ücret olan 33.030,00 TL tabanına uygun şekilde düzenleyin.
İşyerinizin NACE koduna göre sektör grubunu (imalat %16,75 veya diğer sektörler %19,75) netleştirerek ilgili prim oranını sisteme tanımlayın.
Vadesi geçmiş SGK prim ve idari para cezası borcunuz olmadığından emin olun (tecil ya da yapılandırma kapsamında düzenli ödenen borçlar engel değildir); puan indirimleri buna bağlıdır.
Muhtasar ve Prim Hizmet Beyannamesini her ay kanuni süresi içinde Gelir İdaresi Başkanlığı ve SGK sistemine onaylayın.
Tahakkuk fişinde yer alan 1.269,90 TL'lik asgari ücret desteği mahsubunu kontrol ederek net ödenecek SGK primini vadesinde bankadan kapatın.
Fazla Mesai, Yan Haklar ve Toplam İşgücü Maliyetinin Kontrolü
Asgari ücret işverene maliyeti salt çıplak maaş ve SGK primleriyle sınırlı kalmayabilir. Çalışanın fiilen yaptığı fazla mesailer, hafta tatili çalışmaları, yol ve yemek gibi yan haklar ya da prim ödemeleri brüt kazancı artırarak işveren maliyetini yukarı taşır. Haftalık 45 saati aşan çalışmalar için ödenen %50 zamlı fazla çalışma ücreti doğrudan SGK matrahına dahil olur.
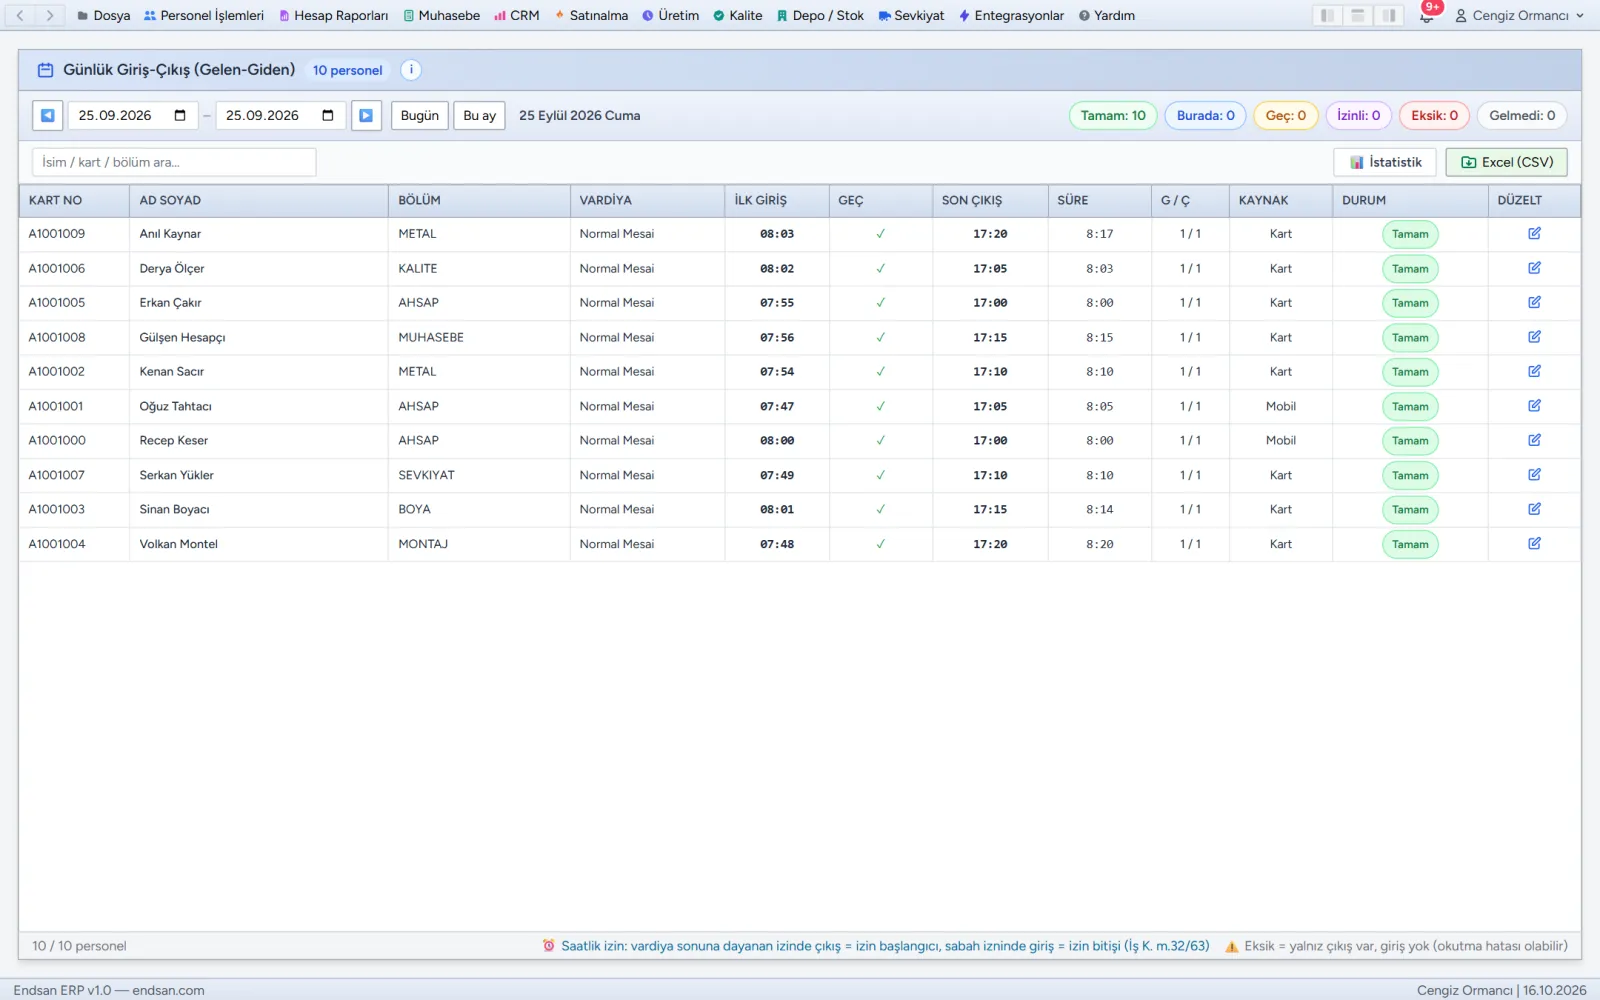
Vardiya düzeni ve mesai saatlerinin sağlıklı takip edilmemesi, bordro dönemlerinde sürpriz maliyet artışlarına ve hatalı prim bildirimlerine yol açar. Sahada, atölyede veya ofiste çalışan personelin giriş-çıkış hareketlerini anlık takip etmek adına bir PDKS çözümü devreye almak bu riskleri tamamen ortadan kaldırır. Endsan üzerinde kart veya mobil konumla toplanan çalışma saatleri puantaja, puantajdan da kuruşu kuruşuna bordro giderine dönüşür.
Bunun yanı sıra uzun vadeli maliyetler arasında yer alan kıdem tazminatı karşılıkları da göz ardı edilmemelidir. Her çalışılan tam yıl için bir brüt ücret tutarında biriken kıdem yükümlülüğü, işletmenin gelecekteki nakit akışını etkileyecek gizli bir maliyet unsurudur. Zamanında yapılan doğru hesaplamalar finansal sürdürülebilirliğin anahtarıdır.
İşgücü Maliyetlerinizi Güvenle Yönetin
2026 yılında bir asgari ücretlinin brüt 33.030,00 TL olan maaşı, SGK primleri ve sağlanan yasal teşviklerle birlikte işletmeye net 37.953,23 TL ile 40.874,63 TL arasında bir maliyet oluşturmaktadır. Puan indirimlerinden ve 1.269,90 TL'lik aylık destekten eksiksiz faydalanabilmenin temel kuralı ise yasal bildirimleri zamanında yapmak ve borçsuzluk şartını korumaktır.
Personel kartlarından izin yönetimine, canlı puantajdan hatasız bordro hesaplamasına kadar tüm süreci tek çatı altında toplamak işletmenizin maliyet kontrolünü güçlendirir. Siz de bordro operasyonlarınızı otomatikleştirmek, teşvikleri hatasız uygulamak ve puantaj verilerini tek tıkla bordroya aktarmak için Endsan İK & Bordro çözümünü hemen keşfedebilirsiniz.
Sık sorulanlar
2026 asgari ücretten gelir ve damga vergisi kesilir mi?
Asgari ücret desteği için başvuru yapmak gerekir mi?
Asgari ücret desteği işçinin maaşından kesilebilir mi?
İmalat sektöründeki 5 puanlık SGK indiriminin şartı nedir?
SGK tavan ücreti 2026 yılında ne kadardır?
Resmî ve kurumsal kaynaklar
Blog
İlgili yazılar
Personel
Personel İzin Takibi Nasıl Yapılır? Doğru Yöntemler
İşletmelerde personel izin takibi sürecini, vardiya planlamasını ve bakiye hesaplamalarını öğrenin. Excel hatalarından kurtulmanın yollarını görün.
Personel
PDKS ile puantaj: kart, telefon ve konum doğrulaması
Giriş-çıkışları kart okuyucuyla mı, telefonla mı almalı? Konum doğrulaması nasıl çalışır, okutmalar puantaja ve bordroya nasıl dönüşür? Personel devam kontrolünü kurarken bilmeniz gerekenler.
Muhasebe
Banka Entegrasyonu Nedir? Muhasebede Kolaylıklar
Banka entegrasyonu nedir; hesap hareketlerini ön muhasebeye otomatik aktaran, cari eşleştirmeyi hatasız yapan açık bankacılık sistemidir.
İK & Bordro
Bunu İK & Bordro ile kendi işletmenizde deneyin
Personel dosyasından maaş pusulasına kadar insan kaynakları tek yerde, bordro puantajdan hazır. Aylık 1.173 TL'den başlar (KDV hariç). 15 gün ücretsiz deneyin; kart gerekmez.