Muhasebe
e-Fatura ve e-Arşiv arasındaki fark
İkisi de elektronik fatura, ikisi de yasal belge. Peki hangisini ne zaman kesmelisiniz? Farkın alıcıda başladığını, belgenin nasıl iletildiğini ve doğru türü seçmenin neden önemli olduğunu sade bir dille anlattık.
Bu yazıda 7 bölüm
Elektronik faturaya geçen işletmelerin en sık sorduğu soru şudur: bu faturayı e-Fatura olarak mı, e-Arşiv olarak mı kesmeliyim? İki belge de elektronik ortamda düzenlenir, ikisi de kâğıt faturanın hukuken yerini tutar. Aralarındaki fark, belgeyi kime kestiğinizle başlar.
Kısaca: fark alıcıda
e-Fatura, iki tarafın da Gelir İdaresi Başkanlığı'nın (GİB) e-Fatura sistemine kayıtlı olduğu durumda kullanılır. Yani hem siz hem de alıcınız e-Fatura kullanıcısıysanız, aranızdaki fatura e-Fatura olarak düzenlenir ve sistem üzerinden alıcının elektronik adresine iletilir.
e-Arşiv fatura ise alıcı e-Fatura sistemine kayıtlı değilken kullanılır: nihai tüketiciler, yani bireysel müşteriler, ya da henüz e-Fatura kullanıcısı olmayan işletmeler. Belge yine elektronik olarak düzenlenir ve saklanır, ama alıcıya e-posta, bağlantı ya da yazdırılmış çıktı ile ulaştırılır.
Yan yana karşılaştırma
- Alıcı: e-Fatura'da alıcı e-Fatura sistemine kayıtlıdır; e-Arşiv'de kayıtlı değildir.
- İletim: e-Fatura sistem üzerinden alıcının e-Fatura adresine gider; e-Arşiv alıcıya e-posta, bağlantı ya da kâğıt çıktıyla ulaşır.
- Alıcının yanıtı: e-Fatura'da ticari senaryoyla gönderilen belgeyi alıcı sistem üzerinden kabul ya da reddedebilir; temel senaryoda bu yanıt yoktur. e-Arşiv'de böyle bir sistem yanıtı bulunmaz.
- Saklama: her iki belge de elektronik ortamda saklanır; kâğıt arşiv tutma zorunluluğu ortadan kalkar.
- Hukuki geçerlilik: ikisi de Vergi Usul Kanunu'na göre fatura hükmündedir.
Bir örnekle
Bir kafe işlettiğinizi ve e-Fatura kullanıcısı olduğunuzu düşünelim. Gün içinde üç farklı satış yapıyorsunuz:
- Masada hesap ödeyen bireysel bir müşteri fatura istiyor: alıcı nihai tüketici olduğu için e-Arşiv fatura kesilir ve müşteriye e-postayla ya da çıktı olarak verilir.
- Yakındaki bir ofise toplu kahve siparişi gönderiyorsunuz ve ofis e-Fatura kullanıcısı: fatura e-Fatura olarak düzenlenir ve sistem üzerinden şirketin e-Fatura adresine iletilir.
- Henüz e-Fatura'ya geçmemiş küçük bir işletmeye satış yapıyorsunuz: alıcı bir şirket olsa da sisteme kayıtlı olmadığı için e-Arşiv fatura kesilir; faturada işletmenin vergi kimlik numarası yer alır.
Görüldüğü gibi belirleyici olan, alıcının şirket ya da kişi olması değil, e-Fatura sistemine kayıtlı olup olmamasıdır.
Kim e-Fatura'ya geçmek zorunda?
e-Fatura'ya geçiş zorunluluğu GİB tarafından belirli ciro eşiklerine ve bazı sektörlere göre belirlenir. Bu eşikler ve geçiş tarihleri yıllar içinde birkaç kez değişti ve değişmeye devam edebilir. Bu nedenle burada bir rakam vermiyoruz; zorunluluk kapsamında olup olmadığınızı güncel düzenlemelere göre mali müşavirinizle kontrol etmeniz en doğrusudur.
Zorunluluk kapsamında olmasanız da gönüllü olarak geçebilirsiniz. Ticari müşterilerinizin çoğu e-Fatura kullanıyorsa, gönüllü geçiş fatura gönderme ve arşivleme işini belirgin şekilde kolaylaştırır.
Doğru türü seçmek neden önemli?
Fatura türü alıcının kayıt durumuna göre belirlendiği için, faturayı kesmeden önce alıcının e-Fatura kullanıcısı olup olmadığını bilmeniz gerekir. Bu bilgi GİB'in kayıtlı kullanıcı listesinden sorgulanır. Yanlış seçimin iki sonucu olabilir:
- Kayıtlı olmayan bir alıcıya e-Fatura göndermeye çalışırsanız belge iletilemez; hata hemen görünür.
- Kayıtlı bir alıcıya e-Arşiv keserseniz belge düzenlenir ama yanlış türde düzenlenmiş olur. Bu hata sessizdir ve çoğu zaman sonradan fark edilir.
İkinci durum daha risklidir. Ayrıca bir işletmenin kayıt durumu zamanla değişebilir: geçen yıl e-Arşiv kestiğiniz bir müşteri bu yıl e-Fatura kullanıcısı olmuş olabilir. Bu yüzden sorgunun bir kez yapılıp unutulması değil, güncel tutulması gerekir.
Günlük işte pratik ipuçları
- Müşteri kartlarında vergi kimlik numarasını ya da T.C. kimlik numarasını eksiksiz tutun; tür belirleme bu bilgiyle yapılır.
- Bireysel müşteriye kestiğiniz e-Arşiv faturayı nasıl ileteceğinizi baştan belirleyin: e-posta mı, yazdırılmış çıktı mı.
- Gelen e-faturaları düzenli kontrol edin; ticari senaryodaki faturalara zamanında yanıt verin.
- Fatura serilerinizi ve belge numaralarınızı geçiş tarihinde doğru ayarlayın.
Endsan Ön Muhasebe'de nasıl işler?
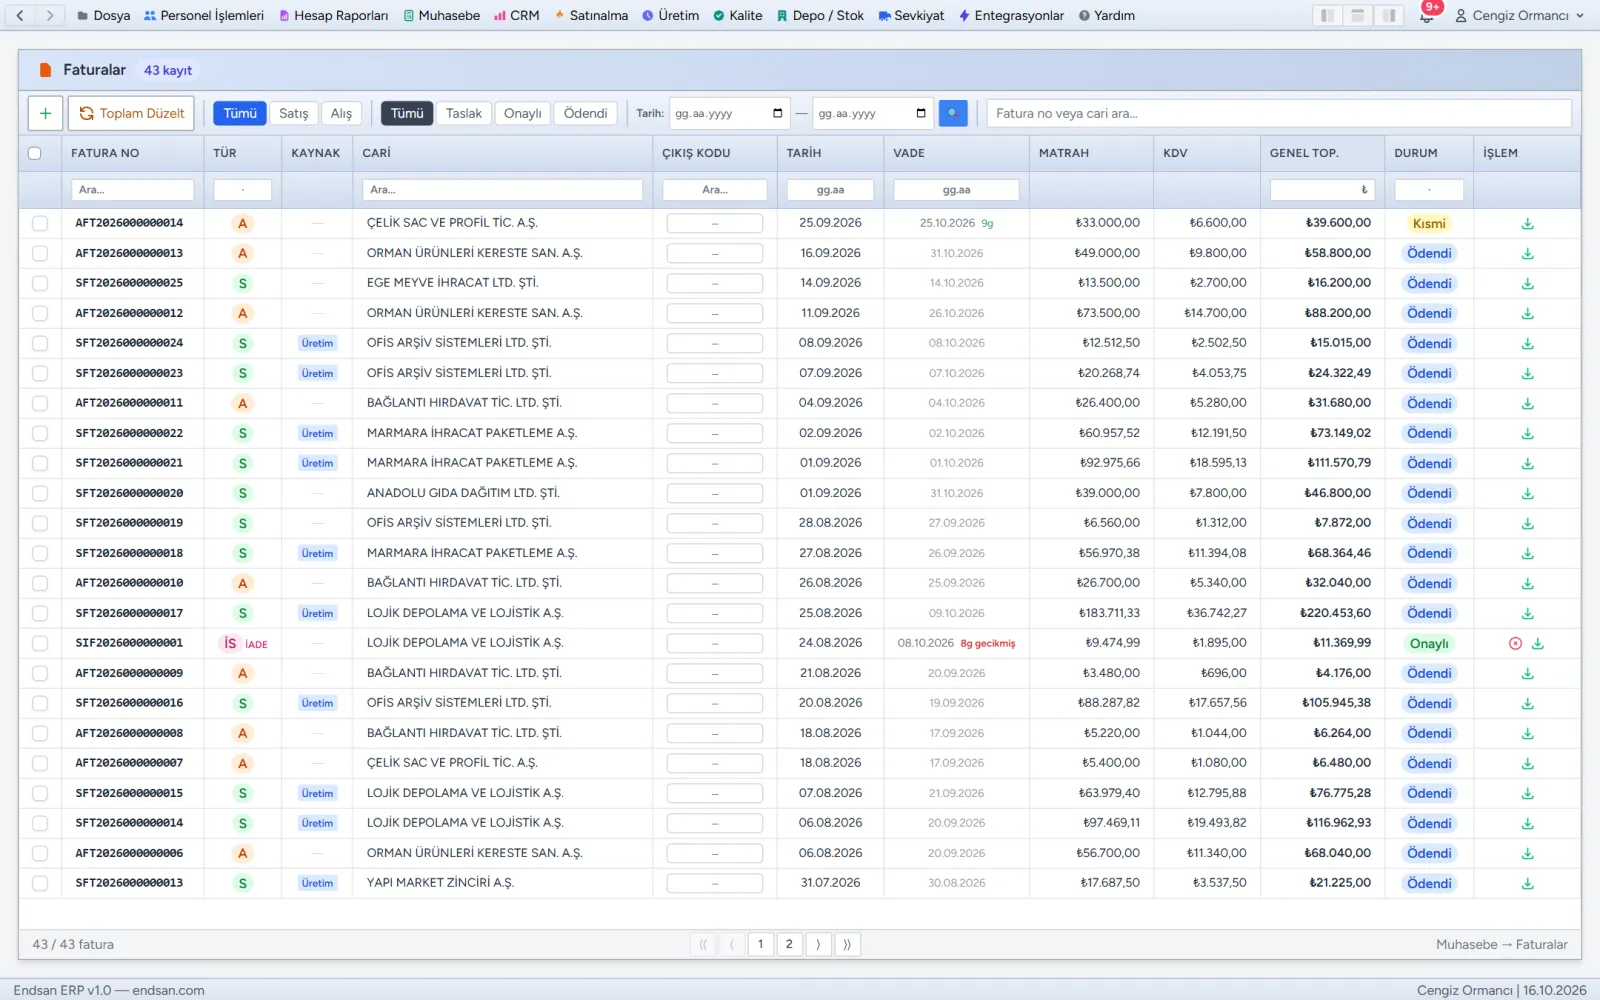
Endsan Ön Muhasebe'de alıcının e-Fatura kaydı GİB'den sorgulanır ve müşteri kartında saklanır; fatura bu bilgiye göre e-Fatura ya da e-Arşiv olarak doğru kanaldan gönderilir. Gönderim anında kayıt bilinmiyorsa ya da son sorgunun üzerinden belirli bir süre geçmişse sorgu yenilenir. Sorgu sonuçlanamazsa, belge yanlış türde gitmesin diye gönderim durdurulur ve nedeni size gösterilir.
Gelen e-faturaları çekebilir, kabul ya da ret yanıtı verebilir ve tek adımda alış faturasına dönüştürebilirsiniz. e-Fatura ve e-Arşiv'in yanında e-İrsaliye, e-Serbest Meslek Makbuzu ve e-Müstahsil Makbuzu da aynı ekrandan yönetilir. Kestiğiniz her fatura muhasebe kaydına kendiliğinden işlenir.
Sık sorulanlar
e-Arşiv fatura kâğıt faturanın yerini tutar mı?
Aynı müşteriye bazen e-Fatura bazen e-Arşiv kesebilir miyim?
Müşterimin e-Fatura kullanıcısı olup olmadığını nasıl öğrenirim?
e-Arşiv faturayı müşteriye nasıl iletirim?
Blog
İlgili yazılar
Restoran
Restoranda food cost nasıl hesaplanır?
Gıda maliyeti oranı (food cost), restoranın kârlılığını en hızlı gösteren rakamdır. Formülü, tabak başına reçete maliyetini, gerçek ve teorik oran arasındaki farkı ve oranı düşürmenin pratik yollarını örneklerle anlattık.
Perakende
Market stok sayımı adım adım
Kayıttaki stokla raftaki mal neden tutmaz, sayıma nasıl hazırlanılır, sayım günü hangi sırayla ilerlenir ve çıkan farklar nasıl yorumlanır? Barkodlu sayım için uygulamalı bir rehber.
Personel
PDKS ile puantaj: kart, telefon ve konum doğrulaması
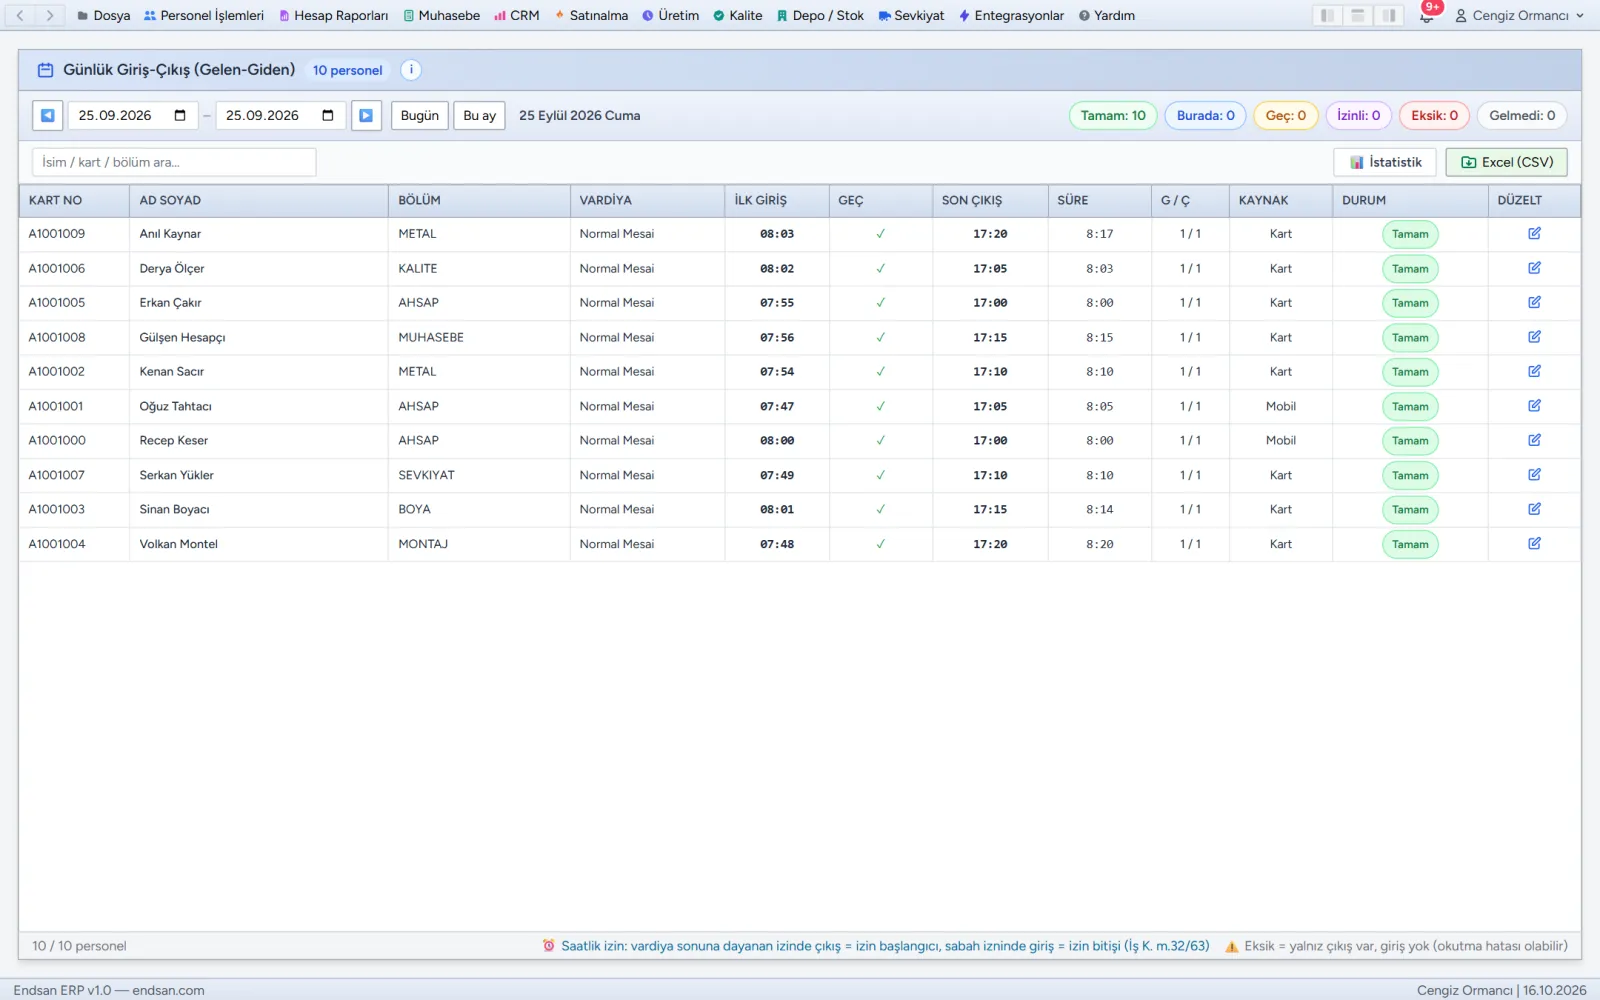
Giriş-çıkışları kart okuyucuyla mı, telefonla mı almalı? Konum doğrulaması nasıl çalışır, okutmalar puantaja ve bordroya nasıl dönüşür? Personel devam kontrolünü kurarken bilmeniz gerekenler.
Bunu kendi işletmenizde deneyin
Başvurunuzu inceleyelim; onaylanınca hesabınız işletmenize uygun kurulur ve 15 günlük ücretsiz deneme başlar. Kart gerekmez.